
-अब्दुल सलाम क़ादरी
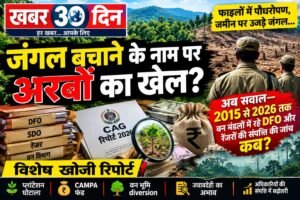
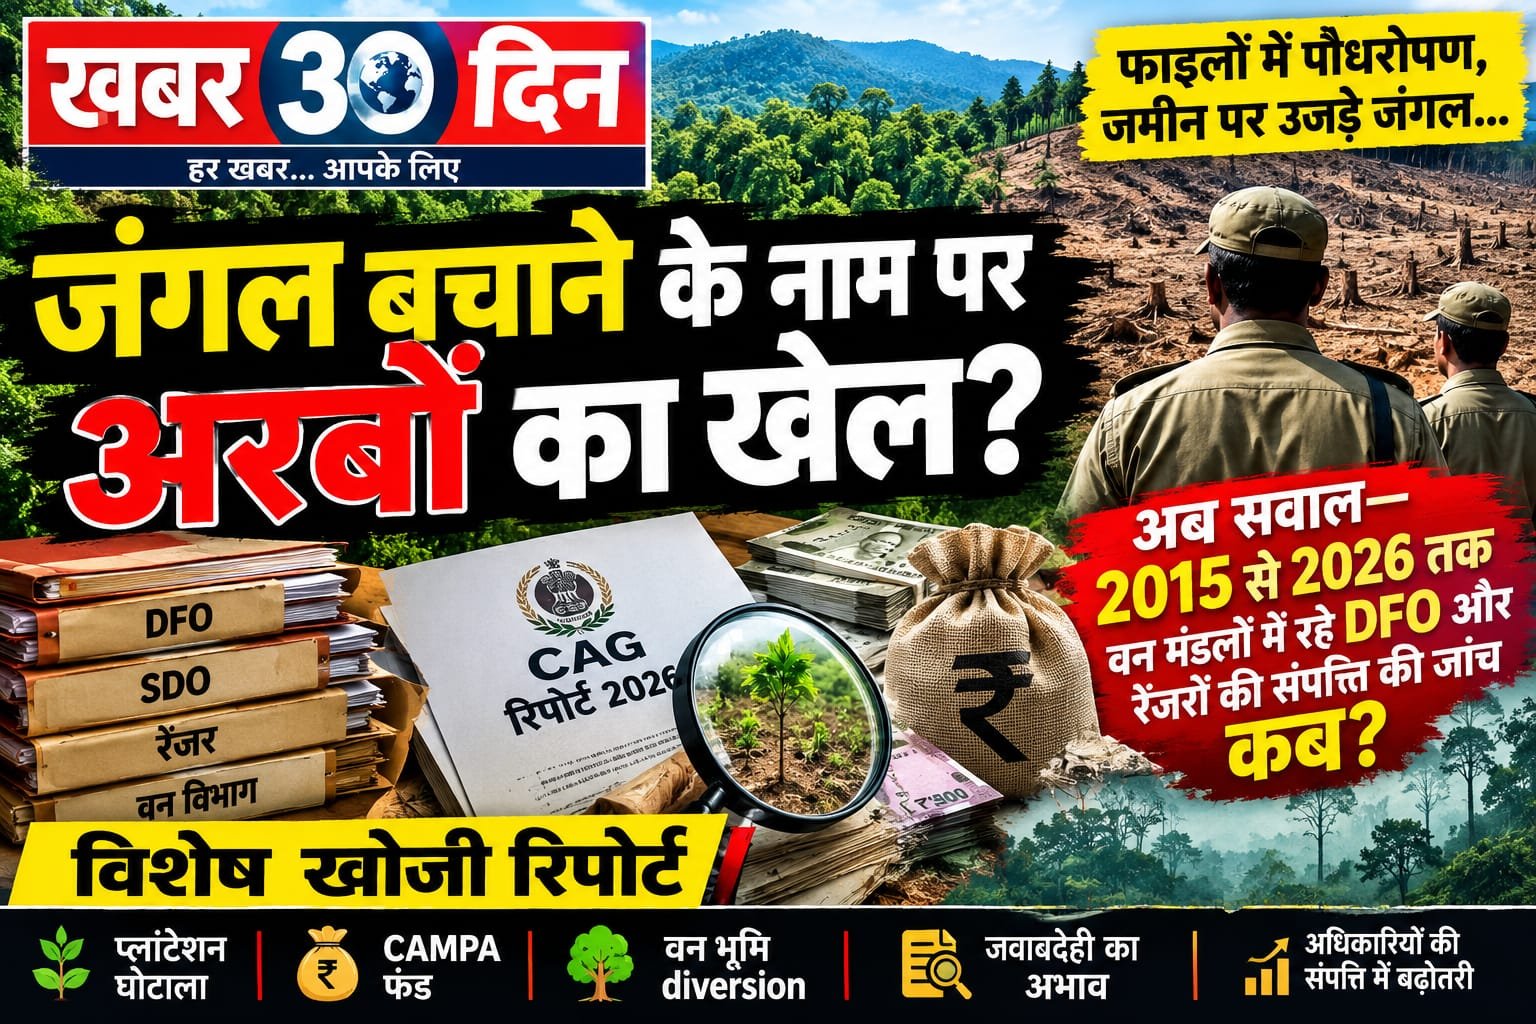
छत्तीसगढ़ और मध्यप्रदेश के जंगलों की कहानी केवल पेड़ों के कटने की कहानी नहीं है। यह उन सरकारी योजनाओं, करोड़ों-अरबों के बजट, प्लांटेशन के आंकड़ों, CAMPA और अन्य मदों में हुए खर्च तथा उन अधिकारियों की जवाबदेही की कहानी भी है, जिनके हस्ताक्षर से वर्षों तक जंगलों के संरक्षण और विकास के काम चलते रहे।
अब सबसे बड़ा सवाल यह है—
2015 से 2026 के बीच जिन वन मंडलों में बड़े पैमाने पर पौधरोपण, वन संरक्षण, CAMPA, तेंदूपत्ता, वन प्रबंधन और अन्य योजनाओं पर पैसा खर्च हुआ, उन मंडलों के तत्कालीन DFO, SDO और रेंजरों के कार्यकाल का स्वतंत्र वित्तीय और संपत्ति ऑडिट आखिर कब होगा?
यह सवाल इसलिए महत्वपूर्ण है क्योंकि देश के सर्वोच्च सरकारी ऑडिट संस्थान CAG की 2026 की Green India Mission Performance Audit ने प्लांटेशन के दावों और जमीन पर दिखाई देने वाले परिणामों के बीच गंभीर अंतर की ओर संकेत किया है।
CAG की रिपोर्ट ने खोल दी प्लांटेशन व्यवस्था की पोल
CAG की 2026 की रिपोर्ट के अनुसार 2015-16 से 2024-25 के दौरान Green India Mission के तहत देशभर में निर्धारित लक्ष्य की तुलना में वास्तविक हस्तक्षेप बेहद कम रहा। रिपोर्ट के मुताबिक 2.8 मिलियन हेक्टेयर के पुराने लक्ष्य के मुकाबले मार्च 2025 तक केवल 0.14793 मिलियन हेक्टेयर में afforestation interventions किए गए। CAG ने योजना की planning, execution और monitoring में गंभीर कमियां दर्ज कीं।
लेकिन इससे भी बड़ा सवाल उस तकनीकी जांच से सामने आया जिसे CAG ने स्वयं कराया।
GIS, Google Earth Pro और IISc Bangalore की temporal analysis के आधार पर जांच किए गए 153 plantation sites में लगभग 70 प्रतिशत स्थानों पर 2024 तक पेड़ आवरण में कोई उल्लेखनीय बदलाव नहीं मिला।
और जिन लगभग 30 प्रतिशत साइटों में बदलाव दिखाई दिया, वहां भी 561.32 हेक्टेयर के दावे वाले क्षेत्र में वास्तविक intervention केवल 179.43 हेक्टेयर में दिखाई दिया। CAG ने ground truthing में inappropriate site selection, planting pits की inconsistent spacing और undersized saplings जैसी कमियां भी दर्ज कीं।
यानी सवाल सिर्फ यह नहीं कि पौधे लगाए गए या नहीं।
सवाल यह है—
सरकारी रिकॉर्ड में जितने पौधे और जितना क्षेत्र दिखाया गया, वह जमीन पर कितना था?
मध्यप्रदेश में पुराना ऑडिट रिकॉर्ड भी सवाल खड़े करता है
मध्यप्रदेश के पुराने CAG ऑडिट में compensatory afforestation के ऐसे मामले दर्ज हुए जिनमें पौधों का survival ratio बेहद कम पाया गया।
एक ऑडिट में Jhabua division की 56 plantations, जो 2,608.018 हेक्टेयर में लगभग ₹2.23 करोड़ की लागत से लगाई गई थीं, उनमें से 53 plantations में survival ratio शून्य से 20 प्रतिशत के बीच पाया गया। CAG ने लगभग ₹2.04 करोड़ के खर्च को wasteful expenditure के रूप में दर्ज किया और यह भी कहा कि जिम्मेदारी तय नहीं की गई।
इसी ऑडिट में Harda Division के छह मामलों में भी plantation failure के कारण ₹40.89 लाख के खर्च को wasteful बताया गया।
यहां सबसे गंभीर बात रकम से ज्यादा जवाबदेही का अभाव है।
पौधे मर गए।
सरकारी पैसा खर्च हो गया।
लेकिन जिम्मेदारी किसकी थी?
CAG के रिकॉर्ड में कई मामलों में जवाबदेही तय न होने की बात दर्ज है।
वन भूमि गई, पैसा भी पूरा नहीं आया
मध्यप्रदेश के CAG रिकॉर्ड में वन भूमि diversion से संबंधित मामलों में भी वित्तीय अनियमितताएं सामने आईं।
एक मामले में Vidisha में 75.597 हेक्टेयर वन भूमि diversion के लिए ₹5.70 करोड़ NPV निर्धारित था, लेकिन केवल ₹1.15 करोड़ प्राप्त हुआ और ₹4.55 करोड़ की राशि लंबे समय तक recover नहीं हुई।
Anuppur में SECL को 120 हेक्टेयर वन भूमि उपयोग के लिए दी गई। संशोधित NPV के बाद ₹1.04 करोड़ अतिरिक्त राशि की recovery बाकी पाई गई।
अन्य दो वन मंडलों में भी NPV calculation में गलत दर/forest density के कारण ₹30.19 लाख की short realisation दर्ज की गई। CAG के अनुसार कुल ₹5.89 करोड़ की राशि दिसंबर 2016 तक recover नहीं हुई थी।
जब वन भूमि का हिसाब भी अधूरा रह सकता है, तो क्या उसी अवधि में निर्णय लेने वाले अधिकारियों के पूरे कार्यकाल का financial trail जांचा गया?
छत्तीसगढ़ में तेंदूपत्ता प्रकरण ने दिखाया कि जांच कितनी दूर जा सकती है
छत्तीसगढ़ के Sukma में 2025 में ACB और EOW की कार्रवाई ने वन विभाग से जुड़े वित्तीय मामलों को फिर सुर्खियों में ला दिया।
जांच एजेंसियों ने तेंदूपत्ता बोनस से जुड़े कथित करीब ₹7 करोड़ के गबन के मामले में तत्कालीन DFO Ashok Kumar Patel के खिलाफ कार्रवाई की। रिपोर्टों के मुताबिक 12 स्थानों पर छापे पड़े और एक वन विभाग कर्मचारी के परिसर से ₹26.63 लाख नकद बरामद होने की जानकारी जांच एजेंसी की ओर से दी गई। मामले में बैंक खातों, निवेश और अन्य दस्तावेजों की भी जांच की गई।
बाद में इस मामले में chargesheet दाखिल होने की भी रिपोर्ट सामने आई।
यह मामला अभी न्यायिक प्रक्रिया का विषय है, इसलिए आरोपों को अंतिम रूप से सिद्ध अपराध नहीं माना जा सकता।
लेकिन इस मामले ने एक महत्वपूर्ण सवाल जरूर पैदा किया—
अगर एक वन मंडल के वित्तीय लेन-देन की गहराई से जांच हो सकती है, तो 2015 से 2026 तक पूरे राज्य के high-risk forest divisions का systematic financial audit क्यों नहीं?
असली जांच फाइलों से नहीं, संपत्ति के रास्ते तक पहुंचनी चाहिए
भ्रष्टाचार की जांच केवल यह देखकर पूरी नहीं हो सकती कि किसी अधिकारी ने सरकारी फाइल पर क्या लिखा।
जांच का दूसरा रास्ता है—
पैसा कहां गया?
और तीसरा—
उस अवधि में अधिकारी की संपत्ति कितनी बढ़ी?
2015 से 2026 के बीच किसी DFO या रेंजर के कार्यकाल में यदि—
- करोड़ों रुपये का plantation expenditure हुआ,
- बार-बार maintenance bills निकले,
- वन भूमि diversion हुआ,
- लकड़ी कटाई/परिवहन से जुड़े बड़े काम हुए,
- CAMPA के कार्य हुए,
- तेंदूपत्ता या अन्य minor forest produce से जुड़े भुगतान हुए,
- और उसी दौरान सरकारी रिकॉर्ड में काम की गुणवत्ता पर सवाल उठे,
तो उस अधिकारी के कार्यकाल का asset-to-income analysis किया जाना जांच का महत्वपूर्ण हिस्सा हो सकता है।
लेकिन यहां भी एक कानूनी सावधानी जरूरी है।
किसी अधिकारी के रिश्तेदार के नाम संपत्ति होना अपने आप में अपराध नहीं है।
जांच में यह देखना होगा कि संपत्ति किसने खरीदी, पैसा कहां से आया, भुगतान किस खाते से हुआ, वास्तविक नियंत्रण किसका था और क्या वह संपत्ति अधिकारी की ज्ञात आय से वैधानिक रूप से समझाई जा सकती है।
सवाल सिर्फ वर्तमान अधिकारियों से क्यों?
वन विभाग में एक अधिकारी आता है।
कुछ वर्षों तक एक वन मंडल संभालता है।
उसके कार्यकाल में योजनाएं चलती हैं।
प्लांटेशन होता है।
टेंडर होते हैं।
वन भूमि diversion होती है।
लकड़ी और minor forest produce से जुड़े निर्णय होते हैं।
फिर अधिकारी transfer होकर चला जाता है।
कुछ साल बाद retirement।
और फाइल?
अगले अधिकारी की मेज पर।
यही वह जगह है जहां जवाबदेही का सबसे बड़ा सवाल खड़ा होता है।
अगर 2015 में किसी वन मंडल में कोई काम हुआ और 2026 में उसकी जांच शुरू हुई, तो क्या सिर्फ वर्तमान अधिकारी से जवाब मांगना पर्याप्त होगा?
या फिर उस समय के—
DFO → Conservator → CCF → संबंधित SDO → Range Officer → contractor → supplier → भुगतान प्राप्तकर्ता
तक पूरा chain audit होना चाहिए?
“रिटायर हो गया” जांच रोकने का कारण नहीं होना चाहिए
किसी अधिकारी का retirement अपने आप में किसी संभावित वित्तीय अनियमितता की जांच समाप्त नहीं करता।
यदि किसी मामले में प्रथमदृष्टया अनियमितता के दस्तावेज मौजूद हैं, तो संबंधित कानूनों के तहत सक्षम जांच एजेंसी पुराने कार्यकाल की भी जांच कर सकती है।
इसलिए अब सरकार के सामने सीधा सवाल है—
क्या 2015 से 2026 तक के सेवानिवृत्त DFO और रेंजरों की संपत्तियों का risk-based audit कराया जाएगा?
और अगर नहीं—
तो क्यों नहीं?
जांच हो तो इन 10 रिकॉर्डों को एक साथ मिलाया जाए
अगर सरकार वास्तव में जंगल और वन विभाग में भ्रष्टाचार पर कार्रवाई करना चाहती है तो सिर्फ विभागीय फाइलों की जांच काफी नहीं होगी।
एक Integrated Forest Accountability Audit में कम से कम ये रिकॉर्ड मिलाए जाने चाहिए—
1. 2015-2026 के दौरान प्रत्येक वन मंडल में पदस्थ DFO, SDO और रेंजरों की सूची।
2. उनके कार्यकाल में स्वीकृत सभी plantation projects।
3. स्वीकृत राशि बनाम वास्तविक भुगतान।
4. Plantation site के GPS/KML records।
5. Satellite imagery से plantation verification।
6. Plantation survival और maintenance records।
7. CAMPA और अन्य afforestation funds का utilization।
8. Forest land diversion और NPV recovery।
9. Timber/minor forest produce से संबंधित major transactions।
10. संबंधित अधिकारियों की ज्ञात आय, संपत्ति और प्रमुख financial transactions का कानूनी परीक्षण।
CAG ने रास्ता दिखा दिया है—अब सरकार कदम उठाए
सबसे महत्वपूर्ण बात यह है कि अब सरकार के पास तकनीक मौजूद है।
CAG ने खुद GIS, GPS, Google Earth Pro और IISc की satellite/temporal analysis का इस्तेमाल करके plantation claims को जांचा।
CAG ने पाया कि लगभग 70 प्रतिशत जांचे गए plantation sites में intervention के बाद tree cover में उल्लेखनीय बदलाव नहीं दिखा।
तो फिर सवाल यह है—
जब satellite यह बता सकता है कि जंगल बढ़ा या नहीं, तो सरकार यह क्यों नहीं बता सकती कि उस जंगल को बढ़ाने के लिए खर्च किया गया पैसा कहां गया?
सबसे बड़ा सवाल: जंगल किसने बचाया और पैसा किसने कमाया?
यह खबर किसी व्यक्ति विशेष को भ्रष्ट घोषित करने के लिए नहीं है। यह सवाल व्यवस्था से है।
यदि किसी अधिकारी के खिलाफ कोई प्रमाण नहीं है, तो उसे जांच के दायरे में केवल पद या सेवानिवृत्ति के आधार पर दोषी नहीं माना जा सकता।
लेकिन जहां दस्तावेज सवाल उठाते हैं—
जहां plantation जमीन पर दिखाई नहीं देता—
जहां सरकारी रिकॉर्ड और satellite तस्वीर में अंतर है—
जहां करोड़ों की recovery लंबित रहती है—
जहां responsibility fix नहीं होती—
और जहां किसी अधिकारी के कार्यकाल में असामान्य वित्तीय गतिविधियों के संकेत मिलते हैं—
वहां जांच व्यक्ति देखकर नहीं, रिकॉर्ड देखकर होनी चाहिए।
अब फैसला सरकार को करना है—
क्या 2015 से 2026 तक के वन मंडलों का “Forest + Finance + Asset Audit” होगा?
क्या सेवानिवृत्त DFO और रेंजरों के कार्यकाल की फाइलें दोबारा खोली जाएंगी?
क्या plantation के हर दावे को satellite से मिलाया जाएगा?
क्या CAMPA और plantation expenditure का ground verification होगा?
क्या अधिकारियों के कार्यकाल के दौरान हुई संपत्ति वृद्धि की वैधानिक जांच होगी?
और सबसे महत्वपूर्ण—
क्या जंगल की बर्बादी का हिसाब सिर्फ पेड़ों से लिया जाएगा, या उन फाइलों से भी जिनमें जंगल बचाने के नाम पर पैसा खर्च हुआ?
क्योंकि अगर जंगल के पेड़ गायब हैं, लेकिन फाइलों में पौधे आज भी खड़े हैं—तो सवाल सिर्फ जंगल का नहीं, पूरे सिस्टम की जवाबदेही का है।
अगली कड़ी में एक एक वन मण्डल के प्लांटेशन के नाम और ब्यौरे सहित एक एक परत दर परत खोली जाएगी।